Obiettivi di risparmio comuni: la borsa dei sogni in squadra
Tempo di lettura: 10 minuti
La mia Bottega Veneta Jodie è costata 2.890 euro, e non ne ho finanziato nemmeno un centesimo. Come ho fatto? Io e il mio partner abbiamo perseguito per sei mesi obiettivi di risparmio comuni – e questa esperienza ha cambiato non solo il mio conto in banca, ma soprattutto la nostra relazione. Invece di cliccare di nascosto sui pulsanti dell'acquisto a rate, ci siamo seduti al tavolo della cucina e abbiamo pianificato come realizzare i desideri di entrambi.
Prima pensavo che le finanze fossero un tema individuale. Ognuno guadagna i suoi soldi, ognuno li spende, fine. Finché ho capito che i miei acquisti di moda impulsivi non facevano saltare solo il mio budget, ma scatenavano anche discussioni. Quando una sera il mio partner mi ha chiesto se non potessimo lavorare insieme verso qualcosa, ero scettica. Oggi so che gli obiettivi di risparmio comuni sono il booster di coppia più sottovalutato in assoluto.
Perché gli obiettivi di risparmio comuni funzionano
Un sondaggio di GfK del 2023 ha mostrato che in Germania il 64 per cento delle coppie indica il denaro come il motivo di litigio più frequente. Allo stesso tempo il 71 per cento di chi pianifica insieme le finanze ha dichiarato di sentirsi più vicino al partner. Questi numeri non mi hanno sorpresa, dopo aver vissuto in prima persona come la trasparenza crei fiducia.
Gli obiettivi di risparmio comuni ti costringono a essere onesta. Non puoi più spendere di nascosto 400 euro per delle scarpe, se entrambi lavorate verso un obiettivo. Sembra controllo, ma è il contrario: è rispetto. Se il mio partner sa che desidero una certa borsa e risparmiamo insieme per quella, l'acquisto più tardi non sembra egoismo, ma un successo comune.
L'effetto psicologico del lavoro di squadra
Quando abbiamo deciso di risparmiare insieme, è successo qualcosa di inatteso: ho fatto meno acquisti d'impulso. Non perché il mio partner me lo avesse vietato, ma perché sapevo che ogni euro speso ci allontanava dall'obiettivo comune. All'improvviso mettevo in discussione ogni acquisto: mi serve davvero, o preferisco la Jodie?
Questo trucco psicologico funziona perché non devi più rendere conto solo a te stessa. Hai qualcuno che rema nella tua stessa direzione. Non è pressione, ma motivazione. Come per il pagamento a rate nella moda firmata, dove entrano in gioco meccanismi psicologici, anche negli obiettivi di risparmio comuni agiscono rinforzi positivi.
Come abbiamo messo in pratica i nostri obiettivi di risparmio comuni
La teoria è bella, ma in concreto come funziona? Condivido qui il nostro processo, che dopo un po' di tentativi ed errori ha davvero funzionato.
Passo 1: creare trasparenza
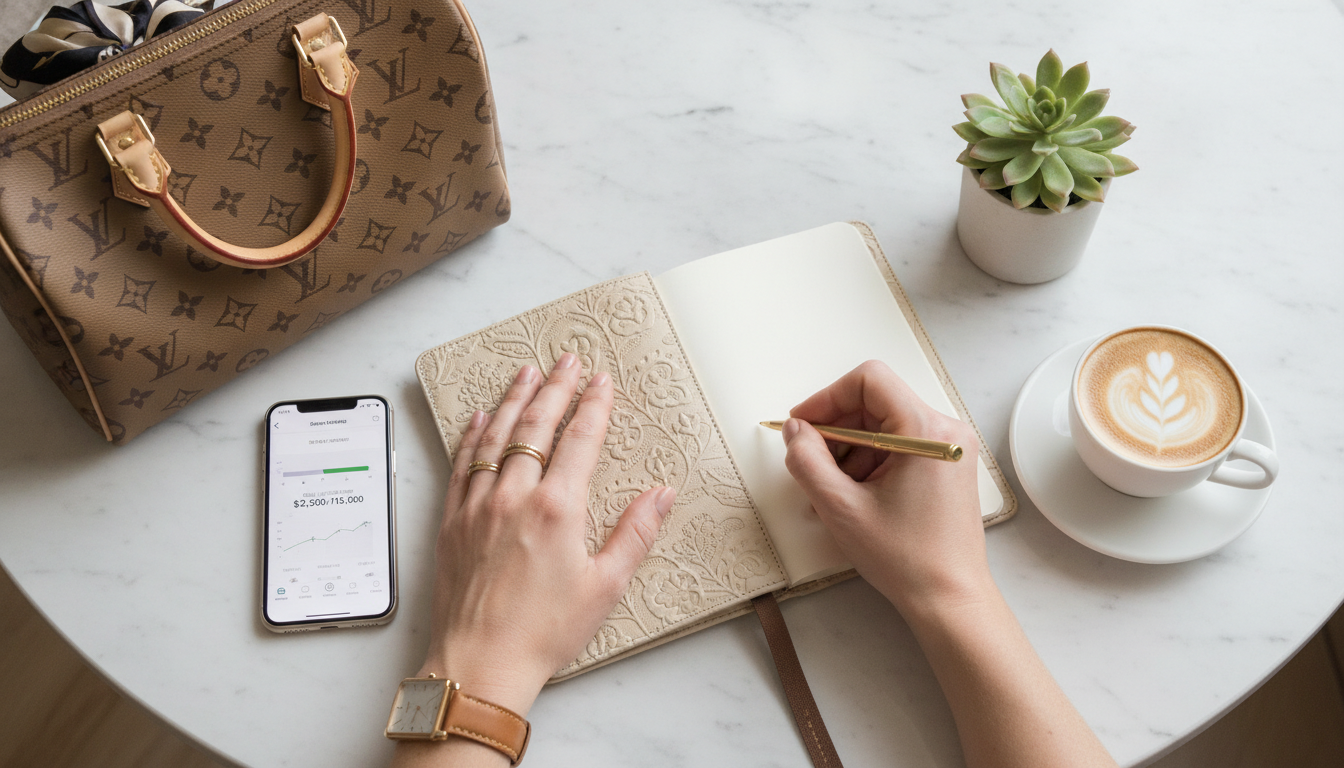
Abbiamo aperto le nostre app bancarie e messo tutto sul tavolo. Entrate, costi fissi, debiti, risparmi. È stato spiacevole, soprattutto quando ho dovuto ammettere di avere ancora 1.200 euro di debito residuo di un vecchio acquisto a rate. Ma senza questa onestà non avremmo mai potuto pianificare in modo realistico.
Abbiamo usato un semplice foglio Excel, nessuna app complicata. Entrate meno costi fissi meno spese di vita hanno dato il nostro margine mensile. Per noi erano insieme 780 euro, che potevamo teoricamente risparmiare o spendere per extra.
Passo 2: definire obiettivi individuali e comuni
Qui diventa interessante. Abbiamo scritto entrambi i nostri desideri. Il mio: la Bottega Veneta Jodie da 2.890 euro. Il suo: una nuova bici da corsa da 1.400 euro. Obiettivo comune: un weekend a Copenaghen per circa 800 euro.
Abbiamo stabilito le priorità: prima gli obiettivi comuni, poi quelli individuali. Era giusto, perché entrambi traevamo vantaggio dal viaggio a Copenaghen. Gli obiettivi individuali venivano risparmiati in parallelo, ma con un importo mensile più piccolo.
Passo 3: stabilire rate di risparmio concrete
Dei nostri 780 euro di margine mensile abbiamo stabilito:
- 200 euro in un fondo di emergenza comune
- 150 euro per l'obiettivo Copenaghen
- 120 euro per la mia borsa
- 80 euro per la sua bici da corsa
- 230 euro restavano come riserva flessibile per spese spontanee o attività del tempo libero
Questa suddivisione non era scolpita nella pietra. Nel terzo mese ci siamo accorti che 230 euro di riserva erano troppi e abbiamo alzato gli importi individuali a 150 euro ciascuno. L'importante era: ne parlavamo e ci adeguavamo insieme.
Le sfide lungo la strada
Non è sempre stato facile. Nel secondo mese ho visto una Saint Laurent Loulou in saldo a 1.500 euro. Il mio vecchio impulso: comprarla subito, in qualche modo si sistemerà. Ma avevo promesso al mio partner di parlarne prima per gli acquisti sopra i 200 euro. E così ho fatto.
La sua reazione mi ha sorpresa. Non ha detto no, ma ha chiesto: la Loulou è il tuo vero obiettivo, o resti fedele alla Jodie? Se cambi, adeguiamo il piano. Questa domanda mi ha fatto riflettere. La Loulou era bella, ma la Jodie era il mio sogno. Ho lasciato perdere la Loulou e qualche giorno dopo ero sollevata.
Quando uno cede
Nel quarto mese è toccato al mio partner. Un collega gli ha offerto una bici da corsa usata per 600 euro, un affare. Voleva afferrarla subito e svuotare per questo il suo conto individuale. Abbiamo discusso e gli ho ricordato che in realtà voleva un modello nuovo e specifico. Ha aspettato e due mesi dopo era contento di aver tenuto duro.
Questo sostegno reciproco è il cuore degli obiettivi di risparmio comuni. Non sei l'avversaria del tuo partner, ma un membro della sua squadra. È una differenza fondamentale rispetto agli scenari in cui uno risparmia di nascosto e l'altro spende di nascosto.
Il momento in cui abbiamo raggiunto i nostri obiettivi
Dopo quattro mesi avevamo abbastanza per Copenaghen. Abbiamo prenotato un lungo weekend, dormito all'Hotel SP34 in Kristen Bernikowsgade, mangiato da Höst nel Latin Quarter e passeggiato lungo Nyhavn. La gioia era doppia, perché sapevamo: ce l'abbiamo fatta insieme, senza debiti, senza sensi di colpa.
Dopo altri sei mesi il mio conto borsa era a 2.900 euro. Sono andata nella boutique Bottega Veneta di via Montenapoleone a Milano, ho provato la Jodie e l'ho comprata in contanti. Il mio partner era con me e dopo abbiamo festeggiato con un calice di champagne in un wine bar del centro. Due mesi dopo ha ritirato la sua bici da corsa.
Cosa hanno fatto questi successi alla nostra relazione
Il denaro non era la cosa più importante. L'esperienza di lavorare insieme verso qualcosa, sostenerci a vicenda e vedere che possiamo contare l'uno sull'altra ci ha rafforzati come coppia. Oggi parliamo più apertamente di soldi, di desideri, di priorità.
Ho imparato che i miei sogni di moda e i suoi hobby hanno lo stesso valore. Lui ha imparato che per la qualità sono disposta ad aspettare. Questa stima reciproca si riflette in tutti gli ambiti della vita, non solo nel risparmio.
Consigli pratici per i vostri obiettivi di risparmio comuni
In base alla nostra esperienza ho alcune raccomandazioni concrete che possono aiutarvi.
Conti separati più un conto comune
Abbiamo mantenuto i nostri conti correnti individuali e aperto un conto deposito comune presso una banca online. Lì trasferiamo ogni mese i nostri importi di risparmio. Il conto comune rende gli obiettivi visibili e vincolanti. Allo stesso tempo ciascuno ha ancora il proprio conto per le spese personali senza obbligo di rendiconto.
Appuntamenti mensili sul risparmio
Ogni prima domenica del mese ci sediamo insieme, controlliamo i saldi e discutiamo il mese successivo. Dura 30 minuti e impedisce che i temi di denaro si accumulino. Lo facciamo volutamente in modo rilassato, spesso durante una colazione insieme a casa, non come un appuntamento obbligato e stressante.
Inserire delle ricompense
Ogni tre mesi ci concedevamo una piccola ricompensa dalla riserva flessibile. Una bella cena, un concerto, una giornata di benessere. Questo evita che il risparmio sembri una rinuncia. È importante godersi il percorso, non solo la meta.
Trasparenza, ma niente controllo
Abbiamo accesso al conto comune, ma non ai conti privati dell'altro. Questo preserva l'autonomia personale. Se il mio partner si compra spontaneamente un maglione, non mi riguarda, finché le rate di risparmio sono state versate. Questo rispetto per la privacy è importante perché gli obiettivi di risparmio comuni non degenerino in sorveglianza.
Quando il partner non ci sta
Non tutti i partner sono subito entusiasti degli obiettivi di risparmio comuni. Magari ha altre priorità, magari si sente trattato con paternalismo. In questi casi consiglierei di cominciare in piccolo. Proponete un obiettivo comune che porti qualcosa a entrambi, ad esempio una vacanza o un nuovo divano.
Spiegate che non si tratta di controllo, ma di lavoro di squadra. Mostrate i vantaggi: meno litigi sui soldi, più trasparenza, la bella sensazione di raggiungere qualcosa insieme. Se il partner resta testardo, potete sempre risparmiare da sole, ma a lungo termine la relazione soffrirà per la mancanza di trasparenza finanziaria.
L'alternativa: quando risparmiare insieme non va bene
Voglio essere onesta: gli obiettivi di risparmio comuni non sono adatti a ogni coppia. Se vi trovate in situazioni finanziarie molto diverse, se uno ha debiti e l'altro no, o se la relazione è ancora molto fresca, può essere troppo presto.
In questi casi ci sono alternative. Alcune coppie risparmiano in parallelo, ma separatamente, e si sostengono solo moralmente. Altre usano app come Splitwise per dividere equamente le spese comuni, senza perseguire grandi obiettivi di risparmio. E se vuoi davvero risparmiare da sola per la borsa dei tuoi sogni, va benissimo lo stesso. L'importante è solo che resti realistica e non cada nelle trappole dei costi nascosti dell'acquisto a rate.
Mantenere a lungo termine gli obiettivi di risparmio comuni
Dopo i nostri primi successi abbiamo constatato: il sistema funziona. Per questo andiamo avanti. I nostri obiettivi attuali: un fondo di emergenza più grande (10.000 euro), un viaggio insieme in Giappone (circa 5.000 euro) e, per me personalmente, una Celine Triomphe da 2.100 euro.
Abbiamo anche imparato a restare flessibili. Quando l'anno scorso il mio partner ha ricevuto inaspettatamente un aumento di stipendio, abbiamo adeguato le rate di risparmio. Quando per tre mesi ho avuto un lavoretto extra, anche quelle entrate sono confluite in parte nel sistema di risparmio. Gli obiettivi di risparmio comuni non sono un busto rigido, ma un sistema vivo che cresce con voi.
Il ruolo dei compromessi
A volte dovete incontrarvi a metà strada. Il mio partner trova assurdi alcuni prezzi delle mie borse, e io trovo superflua la sua passione per i costosi gadget tecnologici. Ma rispettiamo che ognuno ha le sue priorità. Finché gli obiettivi comuni non ne risentono e ciascuno può perseguire i propri desideri individuali, non è un problema.
Questo rispetto è forse la lezione più importante della nostra esperienza di risparmio. Gli obiettivi di risparmio comuni non significano che dobbiate pensarla allo stesso modo. Significano che, nonostante interessi diversi, funzionate come una squadra.
Domande frequenti sugli obiettivi di risparmio comuni
Quanto dovrebbero risparmiare insieme le coppie?
Non c'è una regola fissa, ma come orientamento i consulenti finanziari raccomandano che le coppie risparmino almeno dal 10 al 20 per cento del loro reddito netto comune. Noi risparmiamo circa il 15 per cento, suddiviso tra fondo di emergenza, obiettivi comuni e desideri individuali.
In coppia è meglio avere conti separati o comuni?
Meglio entrambi: ciascuno mantiene il proprio conto corrente per le spese personali, in più c'è un conto comune per gli obiettivi di risparmio comuni e i costi fissi. Così unite il lavoro di squadra finanziario con la libertà individuale.
Cosa fare se il partner guadagna più di me?
Potete risparmiare in percentuale invece che in valore assoluto. Se uno guadagna 3.000 euro netti e l'altra 2.000 euro, ciascuno risparmia ad esempio il 15 per cento del proprio reddito. Così ognuno contribuisce in modo equo, senza che nessuno sia sovraccaricato.
Ogni quanto dovremmo parlare di soldi?
Noi abbiamo appuntamenti mensili sul risparmio e, se serve, parliamo anche nel frattempo. L'importante è che le conversazioni sul denaro non degenerino ma restino costruttive. Un appuntamento fisso impedisce che i temi vengano nascosti sotto il tappeto.
Gli obiettivi di risparmio comuni possono anche mettere sotto pressione la relazione?
Sì, se affrontati nel modo sbagliato. Se uno controlla l'altro, se si fissano obiettivi irrealistici o se manca la trasparenza, il risparmio può scatenare litigi. Per questo comunicazione aperta e rispetto reciproco sono così importanti.
Conclusione: il lavoro di squadra realizza i sogni di moda
La mia Bottega Veneta Jodie è più di una borsa. È il simbolo di un'esperienza che ha cambiato la mia relazione. Gli obiettivi di risparmio comuni ci hanno insegnato a parlare apertamente di soldi, a sostenerci a vicenda e a fissare delle priorità. Invece di puntare di nascosto sull'acquisto a rate e magari pensare poi alla chiusura anticipata del contratto, abbiamo pianificato e risparmiato insieme.
Se tu e il tuo partner siete pronti ad affrontare le finanze come squadra, non realizzerete solo i vostri sogni di moda, ma rafforzerete anche la vostra relazione. Sedetevi insieme, parlate onestamente di soldi e definite obiettivi di risparmio comuni. La strada per arrivarci vale tanto quanto la meta stessa. E fidati: la borsa è ancora più bella quando sai di averla comprata senza debiti e con il sostegno del tuo partner.