Paiement échelonné pour la mode de créateur : les pièges psychologiques
Temps de lecture : 10 minutes
La semaine dernière, j'étais aux Galeries Lafayette à Paris, devant un sac Celine à 2 400 euros. Ma raison disait « Trop cher », mon cœur disait « Mais seulement 120 euros par mois ». Trois minutes plus tard, j'avais rempli la demande de financement. Pour être honnête : le paiement échelonné de la mode de créateur m'a déjà poussée plusieurs fois à dépenser plus d'argent que prévu. Aujourd'hui, je te montre les astuces psychologiques qui se cachent derrière, et comment t'en protéger.
J'ai dépensé, ces deux dernières années, plus de 8 000 euros en mode de créateur payée en plusieurs fois. J'y ai remarqué des schémas que j'observe sans cesse chez moi comme chez d'autres passionnées de mode. Ces pièges psychologiques d'achat sont réels, mesurables et nous coûtent souvent des centaines d'euros de plus.
L'effet petite monnaie : pourquoi 150 euros ne semblent rien
Notre cerveau gère mal les grands nombres. Un sac à main à 3 000 euros déclenche un réflexe de douleur. Le même montant, réparti en 20 mensualités de 150 euros, paraît anodin. En économie comportementale, cela s'appelle la « Payment Depreciation » : la douleur de payer est étalée dans le temps et devient ainsi subjectivement moins forte.
Selon les données de la fédération allemande du commerce (Handelsverband Deutschland, HDE), le volume moyen de financement par achat en plusieurs fois dans le segment de la mode a augmenté de 23 % en 2023 par rapport à l'année précédente. Chez les acheteuses de 25 à 35 ans en particulier, la valeur du panier était en moyenne supérieure de 47 % en cas de paiement échelonné par rapport au paiement immédiat. Ces chiffres proviennent de l'étude HDE-Konsumbarometer de mars 2023.
J'ai moi-même testé cet effet : en février 2024, j'ai acheté chez Printemps un sac Saint Laurent Lou Camera Bag à 1 290 euros en 12 mensualités. Le montant mensuel de 107,50 euros me semblait, à côté de mon loyer parisien de 1 200 euros, une goutte d'eau dans l'océan. Ce n'est que lorsque j'ai eu trois autres achats en plusieurs fois et que 430 euros par mois partaient soudain rien que pour des sacs que j'ai pris la mesure de l'ampleur.
La comptabilité mentale : pourquoi nous calculons autrement avec les mensualités
Le prix Nobel Richard Thaler a décrit le concept de « Mental Accounting » dès les années 1980. Nous, les humains, tenons dans notre tête différents comptes mentaux pour différentes catégories de dépenses. Le problème du paiement échelonné pour la mode de créateur : la mensualité de 120 euros atterrit mentalement souvent dans le « compte des charges fixes » comme Spotify ou Netflix, alors que la somme totale de 2 880 euros n'y serait jamais allée.
Une étude de la Société allemande de recherche sur la consommation (GfK) de 2023 montre que 64 % des consommatrices allemandes classent psychologiquement les paiements échelonnés plutôt comme des « coûts courants » que comme un « investissement ». Cela conduit à effectuer plusieurs achats en plusieurs fois en parallèle, sans évaluer de façon réaliste la charge totale.
Chez moi, en mars 2024, trois achats en plusieurs fois ont atterri simultanément dans la « cagnotte budget luxe » : le sac Celine mentionné, un Balenciaga Le Cagole à 1 890 euros et des bottines Bottega Veneta à 1 150 euros. Prise isolément, chaque mensualité semblait supportable. Ensemble, cela faisait soudain 445 euros par mois - pendant 24 mois. Cela représente plus de 10 000 euros d'engagement total que j'avais complètement sous-estimés mentalement.
L'effet de possession : l'avoir tout de suite sans payer tout de suite
Ce qui distingue le paiement échelonné de l'épargne classique : tu obtiens l'objet immédiatement. Cette possession immédiate déclenche dans notre cerveau un pic de dopamine assimilé à une véritable récompense. Selon une étude de l'université de Mannheim de 2022, la possession d'un bien de luxe convoité active les mêmes régions cérébrales que la consommation de drogues ou le jeu d'argent.
Ce qu'on appelle l'« Endowment Effect » renforce encore ce phénomène : dès que nous possédons quelque chose, nous l'évaluons plus haut qu'auparavant. Une étude de l'Institut Max-Planck pour la recherche sur l'éducation de 2023 a montré que des participantes étaient prêtes à payer en moyenne 38 % de plus pour un sac de créateur qu'elles possédaient déjà depuis un jour que pour le même sac en boutique.
C'est exactement ce qui m'est arrivé avec mon Givenchy Antigona. Je l'avais commandé via un financement à 0 %, porté trois jours, puis je me suis demandé si je le renvoyais. La barrière mentale pour rendre la pièce était bien plus grande que ne l'aurait été celle de ne pas l'acheter du tout. Tu en apprendras davantage sur ces pièges de financement dans mon article sur le financement à 0 % pour les achats de mode.
Les achats émotionnels : quand les sentiments éteignent la raison
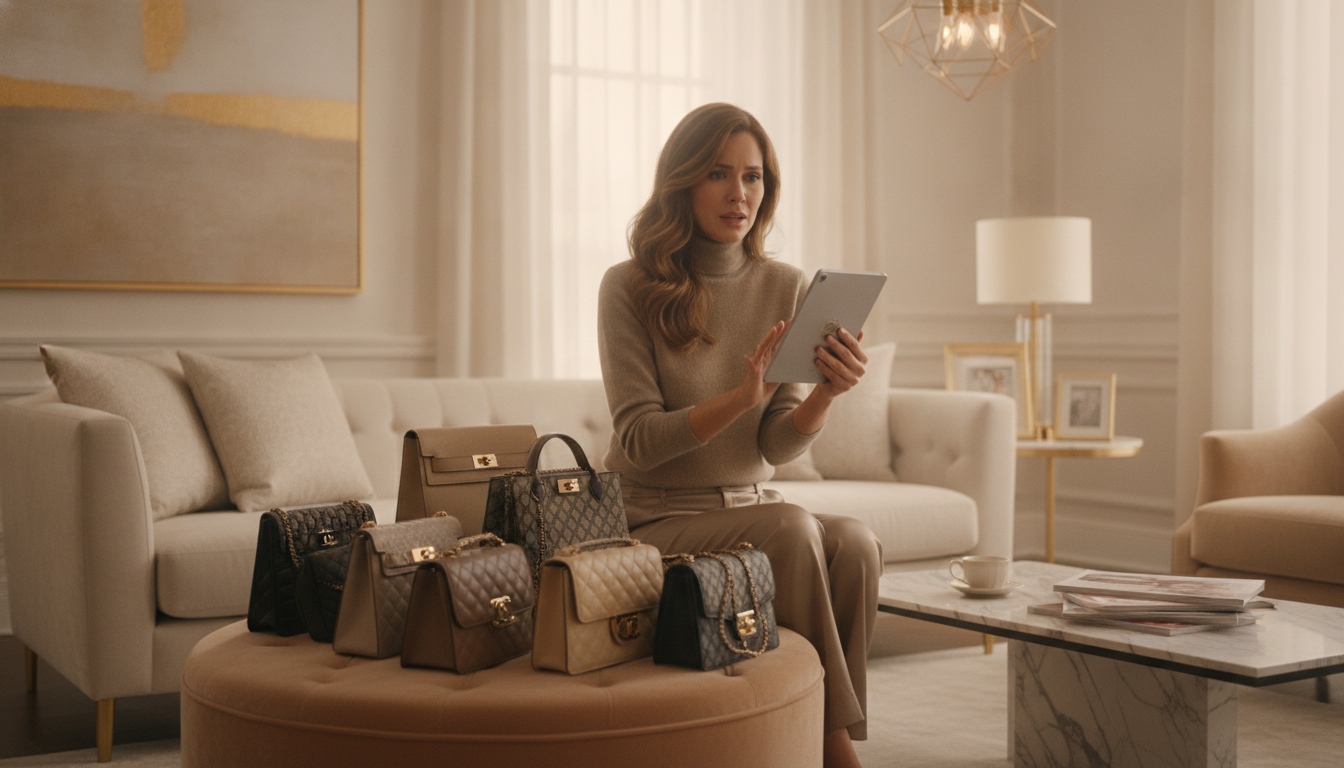
Les achats de luxe sont presque toujours des décisions d'achat émotionnelles. Avec le paiement échelonné s'ajoute un facteur dangereux : la prétendue justification. « Je travaille dur, je le mérite » ou « Ce n'est que 100 euros par mois » sont des monologues typiques que j'observe chez moi.
Selon le Consumer Insights Report 2023 de Statista, 71 % des acheteuses allemandes indiquent que des facteurs émotionnels comme « se faire plaisir » ou « une récompense après une période stressante » jouent le rôle principal dans les achats de luxe. Avec les options de paiement en plusieurs fois, cette valeur monte à 83 %, parce que la barrière financière paraît subjectivement plus basse.
Mes achats les plus émotionnels ont tous été des achats en plusieurs fois : le Dior Saddle Bag après une promotion (1 850 euros), le Loewe Puzzle Bag après une rupture (2 100 euros), le Fendi Baguette après un projet stressant (1 680 euros). Si j'avais dû payer chacun de ces montants comptant, je n'aurais probablement craqué pour aucun. Ce sont les options de paiement échelonné qui ont rendu possibles mes pulsions d'achat émotionnelles.
La preuve sociale et la FOMO : quand toutes les autres financent aussi
Sur Instagram, je vois chaque jour des influenceuses avec de nouvelles pièces de créateurs. Ce que très peu mentionnent : beaucoup de ces achats passent par des financements ou des collaborations. Pourtant, j'ai l'impression que « toutes les autres » peuvent se le permettre, donc que je devrais le pouvoir aussi.
Une enquête de la Banque centrale européenne (BCE) de 2023 montre que les réseaux sociaux ont une influence directe sur les crédits à la consommation dans le segment du luxe chez 43 % des Européennes de 25 à 34 ans. La peur de passer à côté (FOMO, Fear of Missing Out) nous pousse à faire des achats que nous ne pouvons ou ne voulons en réalité pas nous permettre.
Pour moi, ce fut le Bottega Veneta Jodie Bag. Après l'avoir vu trois fois en une semaine chez différentes blogueuses, il me le fallait. La liste d'attente était longue, la disponibilité limitée - un classique déclencheur de rareté. Le paiement échelonné a permis de craquer immédiatement, sans attendre l'argent épargné. Aujourd'hui, huit mois plus tard, le sac pend inutilisé dans mon placard. Tu en apprendras davantage sur ces mauvais achats et ces coûts cachés dans mon article sur l'achat en plusieurs fois de pièces de créateurs.
La spirale du upgrade : pourquoi un achat devient vite trois
Dès que tu possèdes un sac de qualité, il te faut les chaussures assorties. Puis une tenue. Puis des accessoires. Cette spirale du upgrade est un phénomène psychologique appelé « effet Diderot », du nom du philosophe français qui, après avoir acheté une robe de chambre luxueuse, dut réaménager tout son intérieur parce que plus rien ne s'accordait avec la robe.
Avec le paiement échelonné, cet effet est renforcé, car les montants mensuels apparemment faibles permettent plusieurs achats parallèles. Selon les données GfK de 2023, 58 % des acheteuses à crédit dans le segment du luxe ont effectué au moins un autre achat en plusieurs fois dans les trois mois suivant le premier.
Après mon Saint Laurent Loulou Small est venu le YSL Niki Bag assorti (1 750 euros), puis des escarpins Saint Laurent (690 euros), puis une ceinture Saint Laurent (450 euros). En quatre mois, j'avais financé un ensemble Saint Laurent complet - sans l'avoir consciemment planifié. La charge mensuelle totale : 387 euros pendant 18 mois. J'explique aussi cette dynamique dans ma comparaison entre Saint Laurent et Valentino.
Comment te protéger des pièges psychologiques
Après deux ans d'expérience intensive du paiement en plusieurs fois, je me suis fixé des règles concrètes qui fonctionnent :
- Règle des 72 heures : aucun achat en plusieurs fois sans 72 heures de réflexion. J'enregistre le produit, je quitte la page et je ne reviens qu'après trois jours. Dans 60 % des cas, je n'achète alors plus.
- Transparence sur le coût total : je calcule TOUJOURS la somme totale de toutes les mensualités en cours et je l'écris sur un post-it collé à mon miroir. État actuel : 245 euros par mois pour encore 9 mois.
- Règle d'un seul achat en plusieurs fois : au maximum un achat en plusieurs fois en cours simultanément. Ce n'est qu'une fois l'un remboursé que le suivant peut venir.
- Règle du pourcentage du net : les paiements échelonnés ne doivent jamais représenter plus de 5 % de mon revenu net. Avec 3 200 euros nets, cela fait au maximum 160 euros par mois.
- Shopping comparatif : avant chaque achat, je regarde les prix et conditions chez au moins trois revendeurs. Je trouve souvent de meilleures offres ou je me rends compte que je n'ai pas si urgemment besoin de la pièce.
Quand le paiement échelonné a quand même du sens
Tous les achats en plusieurs fois ne sont pas mauvais. Il existe des situations où un financement bien pensé est judicieux. Par exemple lorsque tu achètes une pièce d'investissement classique qui conserve, voire augmente, sa valeur. Un Hermès Birkin ou un sac Kelly, par exemple, prend statistiquement de la valeur année après année.
Même avec de véritables financements à 0 % sans coûts cachés, le paiement échelonné peut être malin si tu places l'argent de façon rentable en parallèle. En juin 2023, j'ai financé à 0 % sur 24 mois une Chanel Classic Flap à 9 200 euros. L'argent que j'aurais en réalité pu payer immédiatement, je l'ai investi dans un plan d'investissement en ETF et j'ai ainsi obtenu 437 euros de rendement en 18 mois.
La différence décisive : j'avais déjà l'argent disponible. Le paiement échelonné était une stratégie financière consciente, pas une solution de fortune pour m'offrir quelque chose qui dépassait mon budget. Si tu souhaites mettre fin par anticipation à un contrat de paiement échelonné parce que ta situation a changé, lis mon guide sur la fin anticipée d'un contrat de paiement échelonné.
FAQ : les questions les plus fréquentes sur les pièges psychologiques du paiement échelonné
Pourquoi le paiement échelonné de la mode de créateur paraît-il psychologiquement moins cher que le prix total ?
Notre cerveau traite de petits montants répartis comme moins douloureux qu'un gros paiement unique. Ce phénomène s'appelle la « Payment Depreciation ». Une mensualité de 150 euros active moins de centres de la douleur dans le cerveau qu'un montant de 3 600 euros d'un coup, bien que la valeur totale soit identique. Selon une étude de l'université de Cologne de 2022, les consommatrices estiment la charge financière du paiement échelonné en moyenne 34 % plus basse qu'elle ne l'est réellement.
Combien d'achats en plusieurs fois simultanés restent psychologiquement gérables ?
Les études sur la charge cognitive montrent que les gens ne peuvent garder clairement en vue que 3 à 4 engagements financiers parallèles au maximum. Dès que tu as plus de trois achats en plusieurs fois en cours, le risque de perdre le fil augmente de façon exponentielle. La GfK a établi en 2023 que les consommatrices ayant plus de trois achats en plusieurs fois parallèles sous-estiment dans 67 % des cas leur charge mensuelle totale de plus de 20 %. Ma recommandation personnelle : un seul achat en plusieurs fois à la fois, au maximum.
Quel achat émotionnel de mode de créateur ai-je le plus de chances de regretter ?
Selon une enquête de l'Institut de recherche commerciale de Cologne (Institut für Handelsforschung Köln) de 2023, 72 % des personnes interrogées regrettent le plus souvent les achats nés d'émotions négatives (frustration, tristesse, stress) - ce qu'on appelle le « shopping de frustration ». Pour les achats en plusieurs fois, ce taux est encore plus élevé (81 %), car la faible barrière de paiement favorise les décisions impulsives. D'après ma propre expérience : le Loewe Puzzle Bag après ma rupture a définitivement été un achat émotionnel que je regrette aujourd'hui. La pièce ne correspond ni à mon style, ni ne la porte-je régulièrement.
Comment les réseaux sociaux influencent-ils mon comportement de consommation d'articles de luxe ?
Instagram, TikTok et Pinterest créent, par la présence constante de produits de luxe, un effet de normalisation. Ce qui est en réalité exceptionnellement cher paraît, à force de répétition quotidienne, être la norme. Une étude de l'European Communication Research and Education Association (ECREA) de 2023 montre que les utilisatrices quotidiennes des réseaux sociaux fixent leurs dépenses en mode de luxe en moyenne 340 euros par an plus haut que les non-utilisatrices. L'effet FOMO (Fear of Missing Out) nous pousse à des achats que nous ne ferions pas sans la pression sociale.
Existe-t-il des outils ou des applis contre les pièges de la psychologie du shopping ?
Oui, plusieurs applis aident à éviter les achats impulsifs. « Debtinator » et « Finanzguru » suivent tes paiements échelonnés et affichent de façon transparente la charge totale. « Desiderata » met en place une liste d'attente de 30 jours pour les achats désirés. Personnellement, j'utilise un simple tableau Excel dans lequel je saisis toutes les mensualités en cours, les dates de fin et les coûts totaux. Chaque début de mois, j'y jette un œil avant de faire de nouveaux achats. Cela seul a réduit mes achats impulsifs d'environ 70 %.
Ma conclusion : la conscience est la meilleure protection
Les pièges psychologiques du paiement échelonné pour la mode de créateur sont réels et efficaces. Ils exploitent des faiblesses fondamentales de notre cerveau : la préférence pour la récompense immédiate, l'incapacité à évaluer correctement les grands nombres sur le plan émotionnel, et notre sensibilité aux comparaisons sociales.
En deux ans, j'ai dépensé plus de 8 000 euros en achats en plusieurs fois irréfléchis. J'en regrette environ 60 %, parce que je porte à peine les pièces ou qu'elles ne correspondent pas vraiment à mon style. Aujourd'hui, je suis plus prudente, je me fixe des limites claires et je remets en question chaque pulsion d'achat de façon critique.
Le paiement échelonné peut être un instrument judicieux si tu l'utilises de façon stratégique et consciente. Mais il ne devrait jamais être la méthode pour t'offrir des choses qui dépassent en réalité ton budget. Le vrai luxe ne consiste pas à tout avoir tout de suite, mais à avoir la liberté financière de décider par soi-même.